
Robin Kühn
Gründer. Jahrelange Erfahrung in der Strukturierung und Vermittlung von Nachrangdarlehen. Ausbildung: HSG.
LinkedInAcreon ist die führende Schweizer Plattform für Nachrangdarlehen in Höhe von CHF 50'000 – CHF 500'000. Ab CHF 2'500 investieren. Transparent, digital und grundpfandgesichert.
Acreon bietet Ihnen Zugang zu streng geprüften Schweizer Immobilieninvestments, die bisher institutionellen Anlegern vorbehalten waren, und begleitet Sie dabei von der Auswahl bis hin zur Rückzahlung des Investments
Das Team von Acreon verfügt über schweizweit einzigartige Erfahrung bei der Platzierung von nachrangigen Immobiliendarlehen. Wir haben dazu mit institutionellen Geldgebern, Anlagestiftungen, Family Offices, vermögenden Privatpersonen oder anderen Crowdlending Platformen zusammengearbeitet.
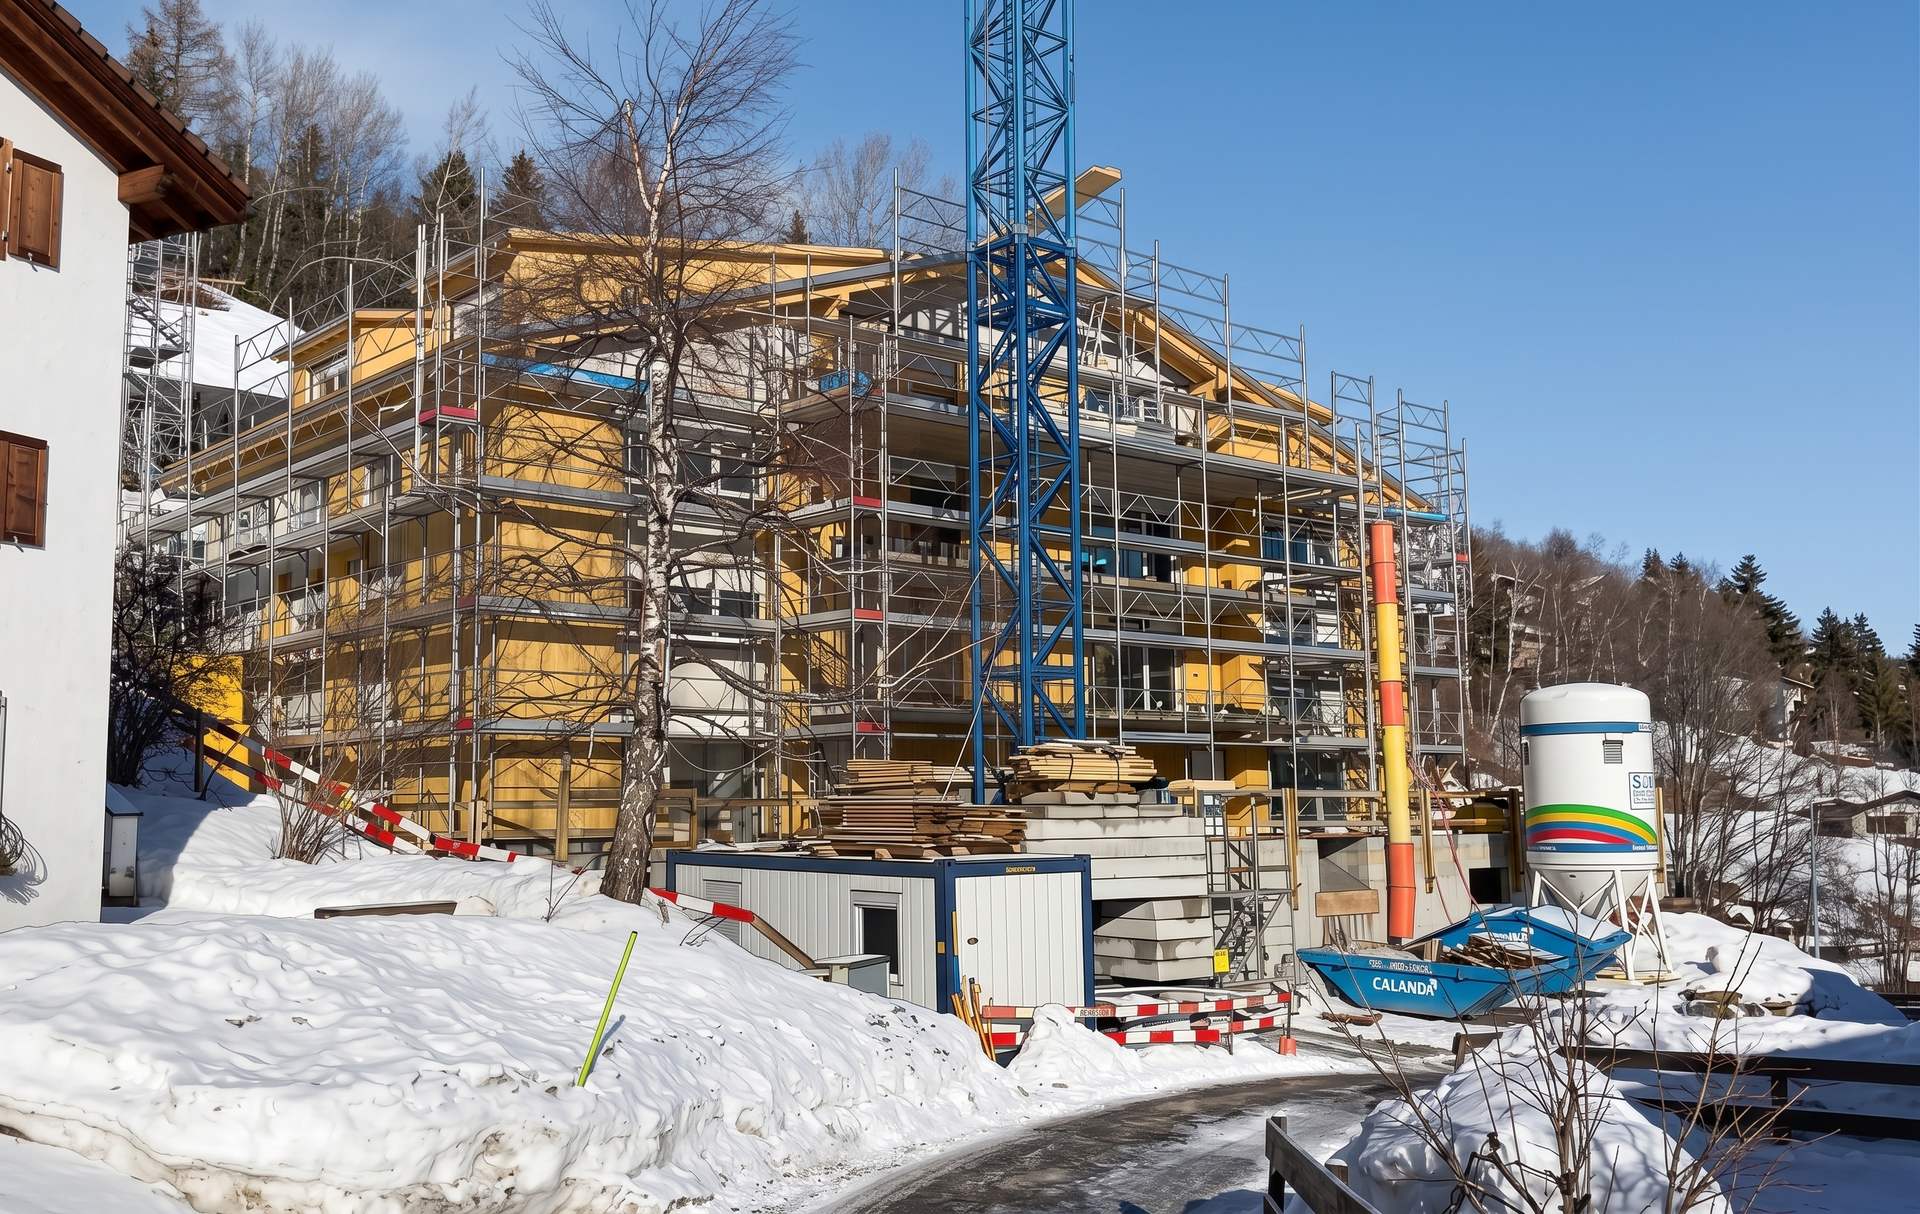
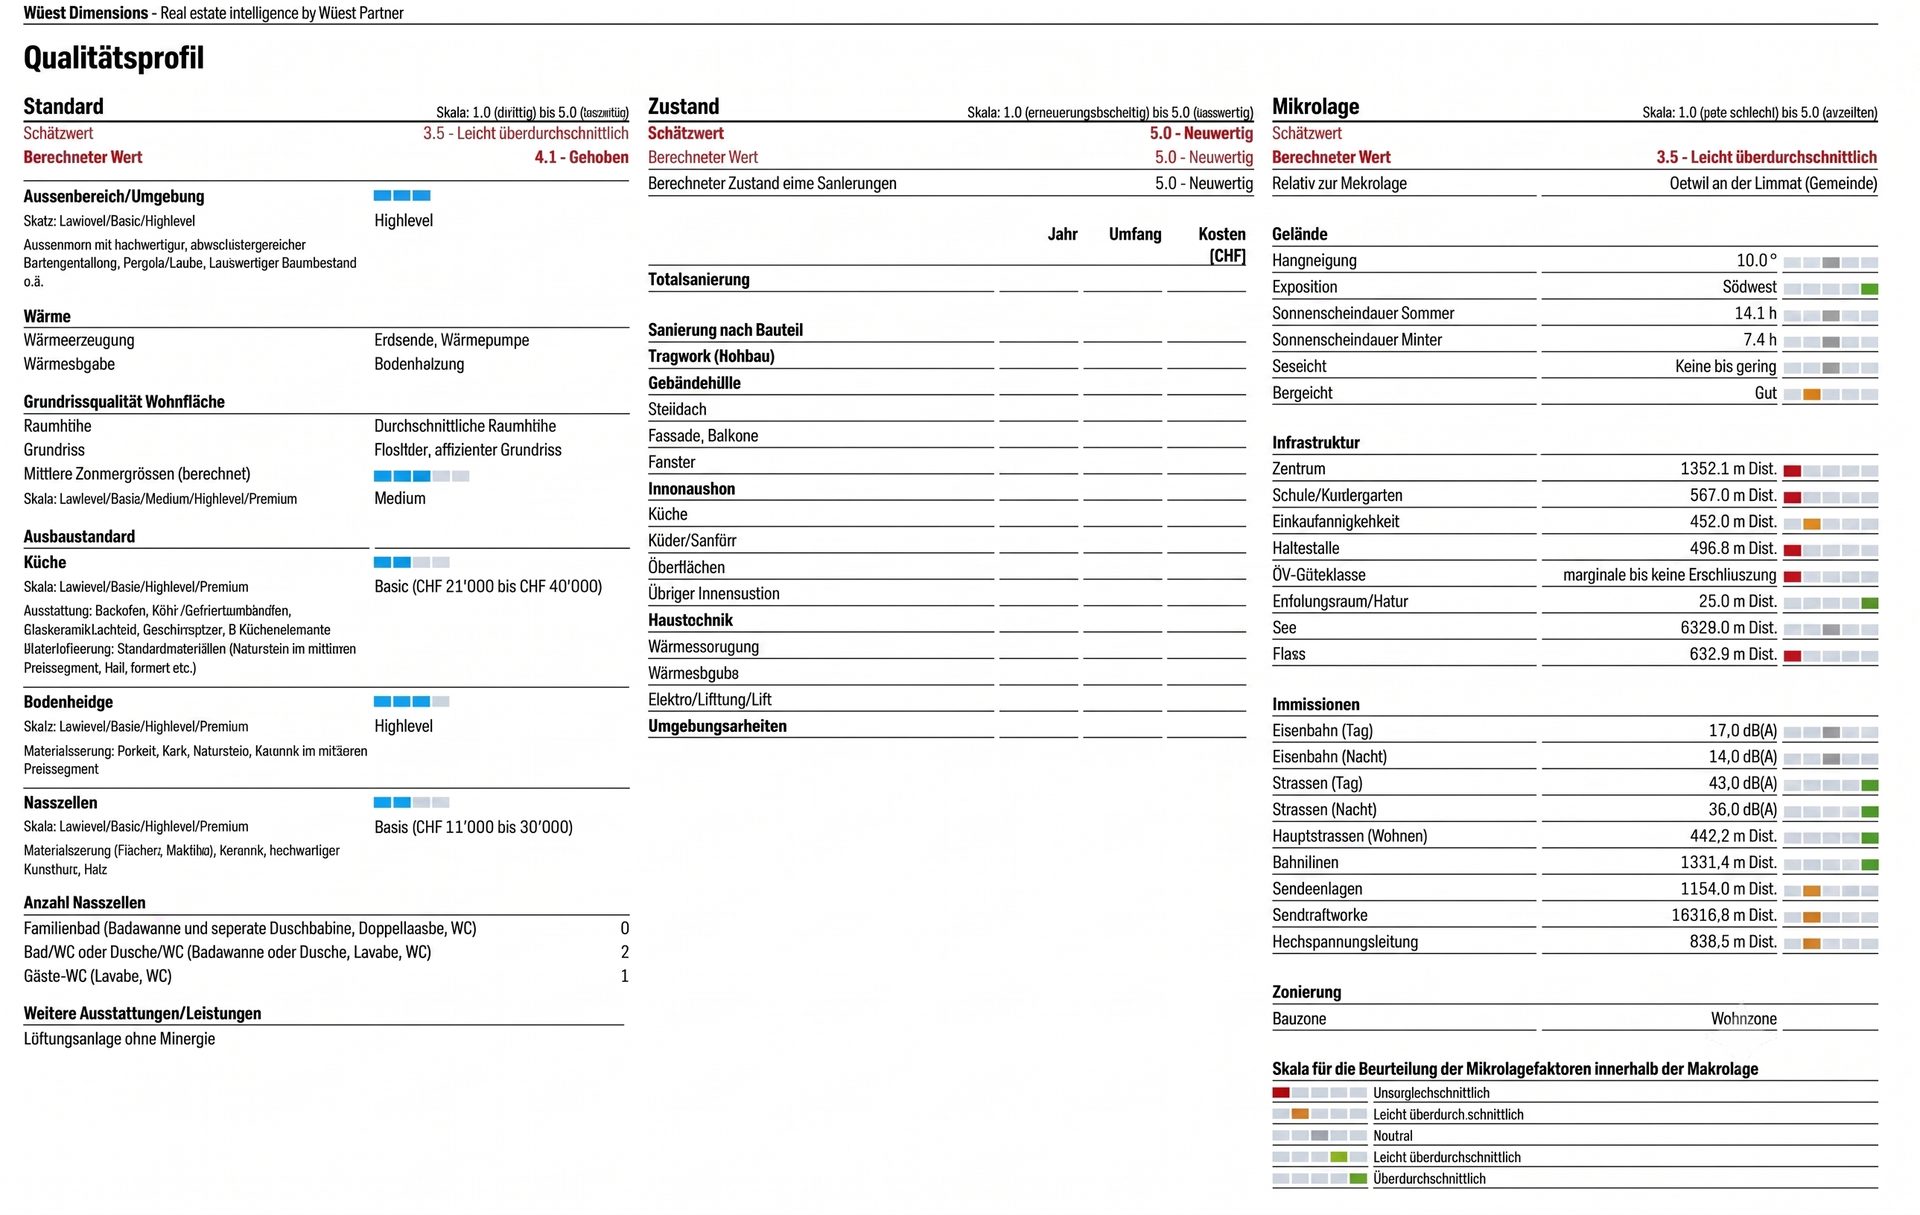
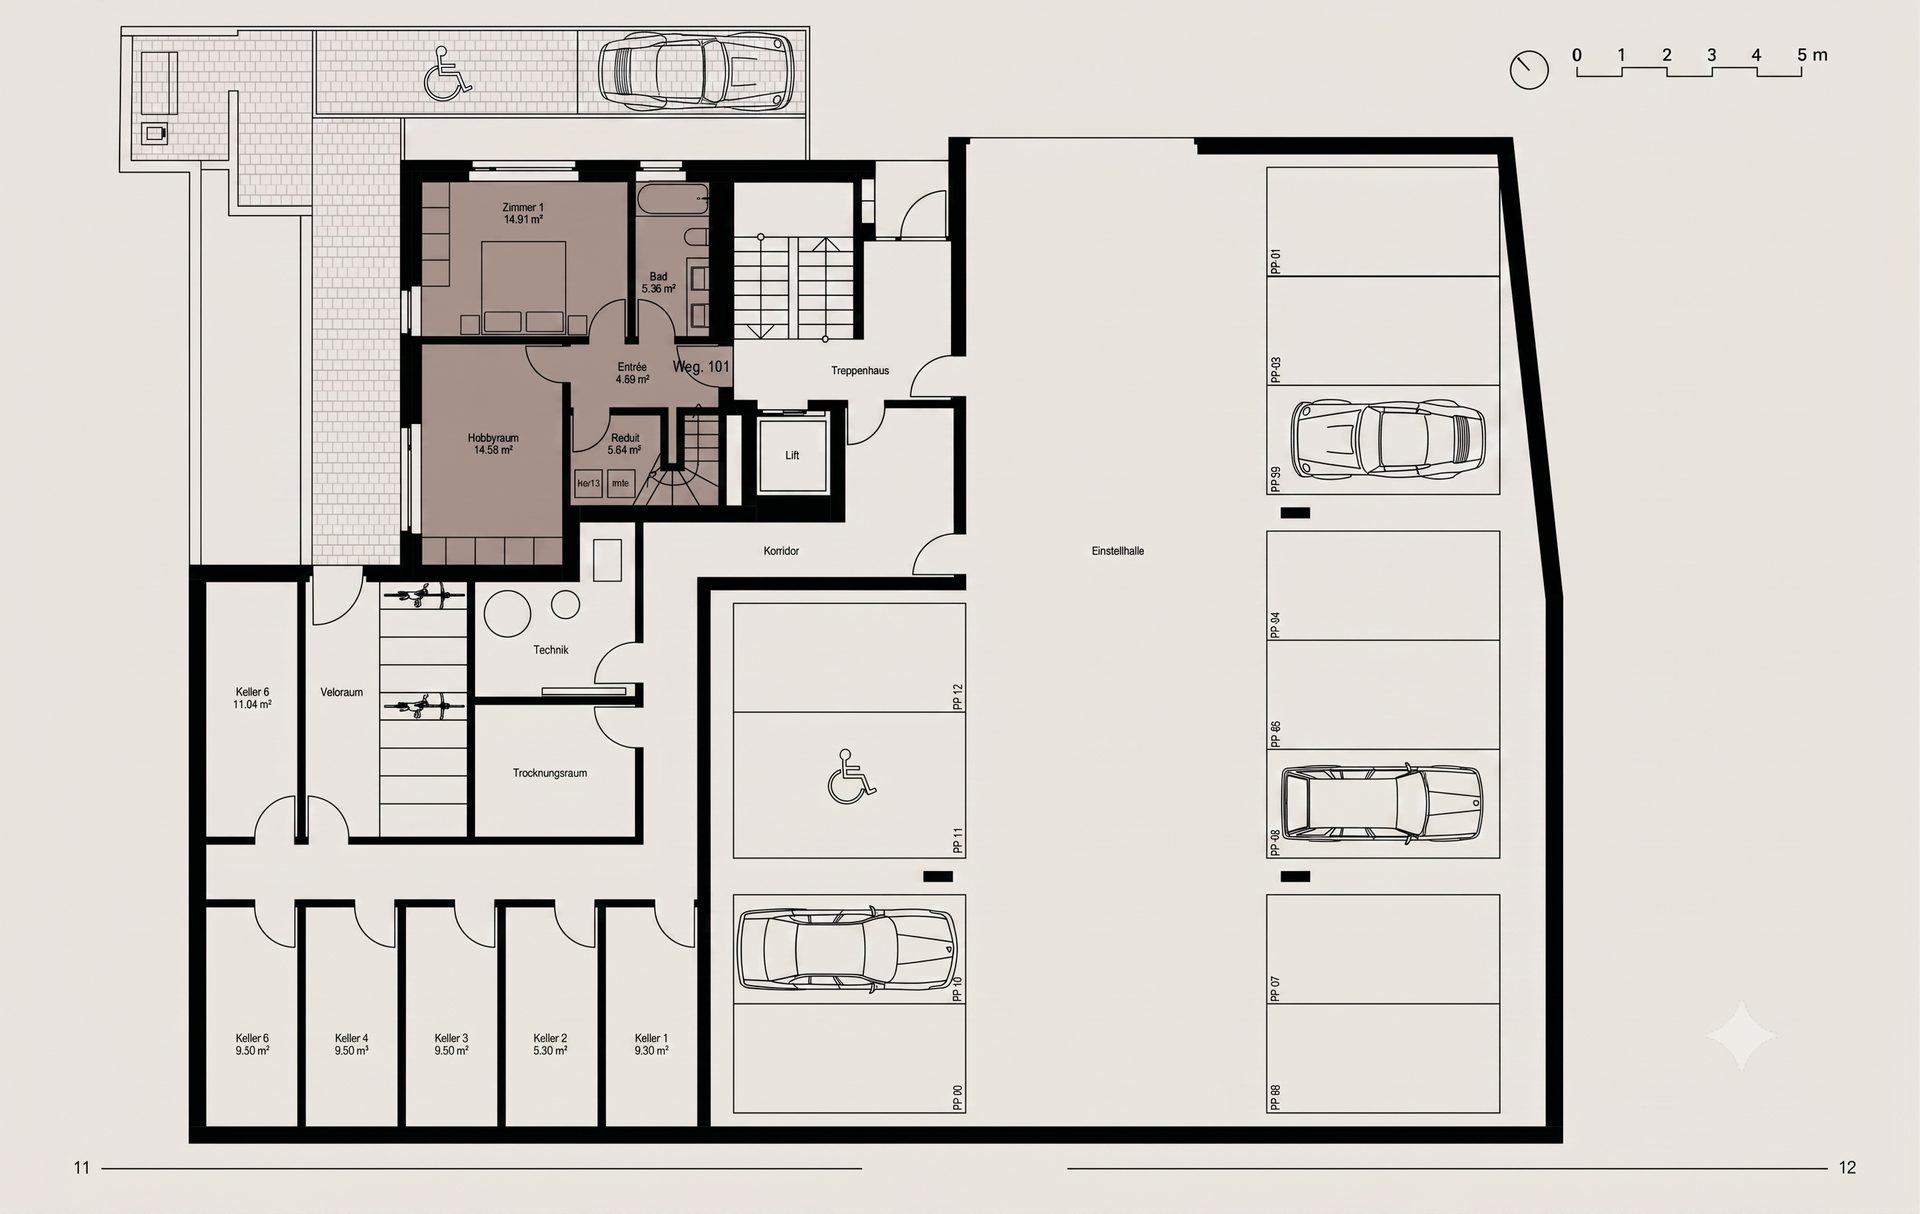
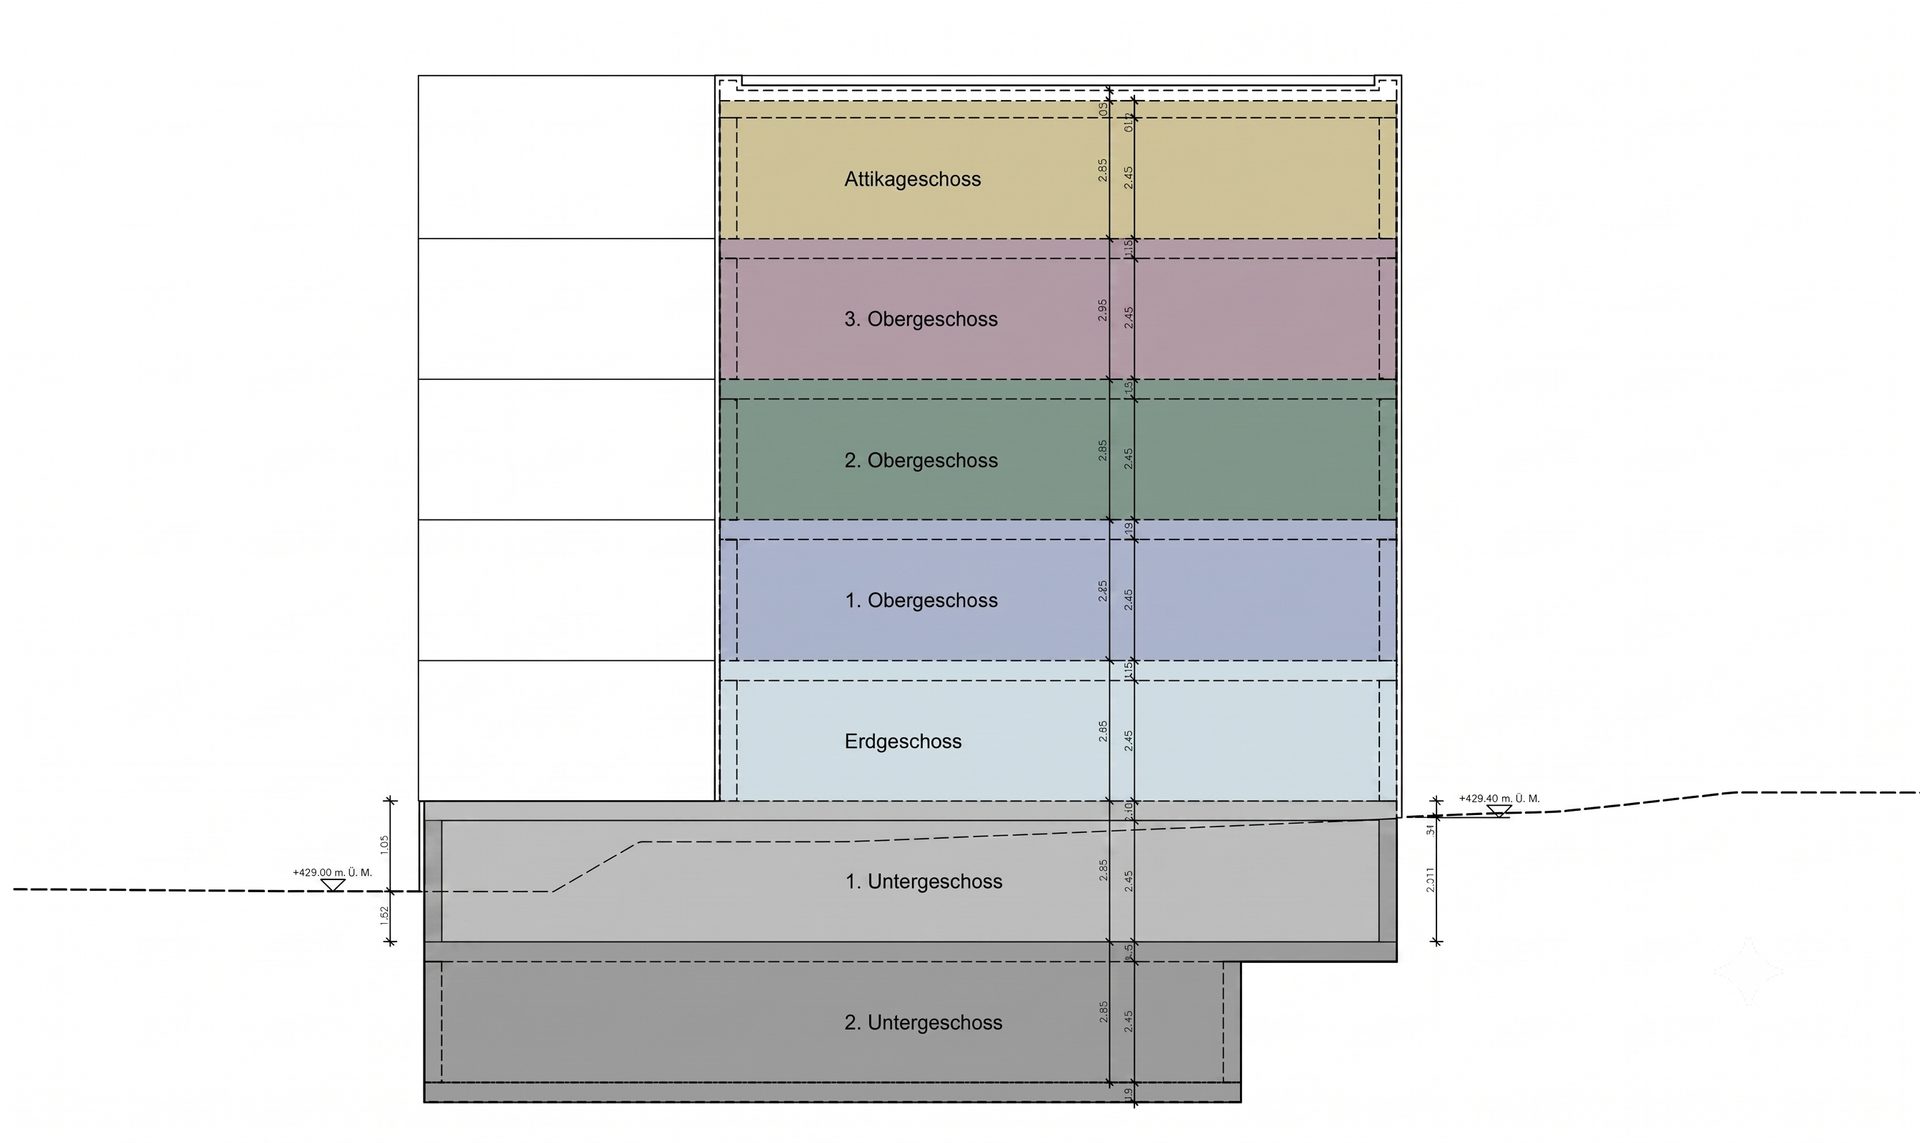
Das Team von Acreon hat nicht nur Erfahrung in der Finanzierung, sondern auch in der Überwachung von Baufortschritten von Projekten.
Wir haben mit hunderten unabhängigen Bewertungen gearbeitet um das Potenzial für Nachrangfinanzierungen zu prüfen.
Wir sind nicht nur auf Finanzkennzahlen spezialisiert, sondern verfügen auch über ein interdisziplinäres Verständnis über Architektur, Regulationen, Baukosten, Bausubstanz, etc.
Von Projektstudien bis hin zu modellierten Ertragswerten für Bestandsliegenschaften — wir haben hunderte Projekte auf die Eignung für eine Finanzierung geprüft.
Gründer. Jahrelange Erfahrung in der Strukturierung und Vermittlung von Nachrangdarlehen. Ausbildung: HSG.
LinkedIn| Kriterium | Acreon | Marktüblicher Ansatz |
|---|---|---|
| Fokus | Ein einziges Produkt: Schweizer Immobilien-Nachrangdarlehen. Sonst nichts. | Ein breites Spektrum von Konsumkrediten bis zu Equity-Crowdfunding. Nachrangdarlehen für Immobilien sind nur ein Angebot von vielen. |
| Prüfung | Im Zentrum steht das Objekt. Entscheidend ist die Sicherheit, gestützt auf eine unabhängige Verkehrswertschätzung und eine harte LTV-Obergrenze. | Im Zentrum steht der Kreditnehmer. Geprüft wird über Scoring-Modelle, Ratingklassen, CRIF-/ZEK-Abfragen und Jahresabschlüsse. |
| Zulassung | Stimmige Sicherheiten reichen für die Qualifikation, ohne Umsatzschwellen oder langwierige Ratingkomitees. | Zuerst wird ein umfangreiches Dossier geprüft: Track Record, Jahresabschlüsse, Umsatzschwellen und das Votum eines Ratingkomitees. |
| Tempo | Term Sheet innerhalb von 48 Stunden. Schnelligkeit durch objektbezogene Prüfung statt bürokratischer Scoring-Schleifen. | Dossier-Aufbau, interne Prüfschleifen und feste Kampagnenfenster dauern oft mehrere Wochen. |
| Verzugsfall | Konsequentes Vorgehen ab Tag 1 (Zahlungsbefehl, vorbereitete Rechtsöffnung, standardisierte Verwertung). Die Durchsetzung ist fest im Produkt verankert und nicht erst eine Notfallmassnahme. | Mahnläufe, Fristverlängerungen und externe Inkassoprozesse können sich über viele Monate hinziehen. |
| Verluste | Ihr Deal, Ihr Schuldbrief, Ihr Verwertungserlös: klare und direkte Zuordnung. | Je nach Modell tragen Anleger das Risiko direkt oder gemeinschaftlich in einem Pool, wo Ausfälle auf alle verteilt werden. |
| Tranchengrösse | CHF 100'000 bis 500'000. Wirtschaftlich attraktiv gerade auch im Segment zwischen Privatplatzierung und Grosskampagne, da standardisiert gearbeitet wird. | Hohe fixe Prüfkosten machen kleinere Tranchen oft unwirtschaftlich, weshalb der Fokus meist auf Grossvolumen liegt. |
| Sicherheit | Kompromisslos: Ein Nachrang-Schuldbrief ist bei jedem Deal Pflicht. Bei Entwicklungsrisiken erfolgen die Auszahlungen gestaffelt. | Stark variierend je nach Produktlinie – die Spanne reicht von grundpfandgesichert bis völlig unbesichert. |
Finanzierungsstruktur, schematisch dargestellt. Ein Objekt, das bei Acreon gelistet wird, wird finanziert durch eine Bankfinanzierung, das Nachrangdarlehen in das Sie investieren, und durch Eigenkapital. Ziehen Sie den Schieberegler um zu sehen, wie im Falle eines Wertverlustes der Immobilie die verschiedenen Finanzierungsbestandteile betroffen werden und um wie viel der Wert der Immobilie sinken müsste, damit Ihr Nachrangdarlehen betroffen ist.
Ziehen Sie die Schieberegler, um zu sehen, um wie viel die Mieteinnahmen einbrechen oder die Zinskosten der bestehenden Bankfinanzierung ansteigen müssten, damit die Mieteinnahmen die laufenden Kosten des Objektes nicht mehr decken würden.
Unabhängige, akkreditierte Schätzer bewerten die Immobilie.
/0.1Jedes Darlehen ist durch einen im Grundbuch eingetragenen Schuldbrief gesetzlich besichert.
/0.2Die Klassen A bis E basieren ausschliesslich auf der Objektqualität, nicht auf der Kreditnehmer-Bonität.
/0.3Basis ist maximal der Mittelwert der unabhängigen Bewertung.
/0.4Die Miete muss den Schuldendienst decken und wird einem Stresstest unterzogen.
/0.5Systematische und idiosynkratische Risiken werden getrennt ausgewiesen.
/0.6Ab CHF 2'500. Ihr Darlehen ist besichert durch einen Schuldbrief im Grundbuch.